Galeria
Clique nas imagens para ampliar
Auditoria ambiental industrial: guia de conformidade, riscos e eficiência operacional
A auditoria ambiental industrial é uma avaliação sistemática de evidências que verifica a conformidade legal, os controles operacionais, os aspectos e impactos ambientais e as oportunidades de melhoria de uma unidade industrial.
O processo ajuda a relacionar obrigações ambientais ao desempenho da operação e à prevenção de riscos, sem se confundir com uma fiscalização realizada por órgão público.
A Exata Ambiental atua em licenciamento e gestão ambiental com abordagem multidisciplinar, reunindo competências de engenharia, ciências ambientais e áreas relacionadas.
Definição e finalidade
Uma auditoria ambiental examina, de forma planejada e documentada, se a organização conhece seus requisitos aplicáveis e consegue demonstrar como os atende.
O escopo pode incluir licenças e condicionantes, autorizações, registros de automonitoramento, gerenciamento de resíduos, controle de efluentes e emissões, consumo de recursos naturais, resposta a emergências e rotinas de manutenção.
A análise também pode considerar requisitos internos, exigências contratuais e boas práticas de gestão.
Esses elementos devem ser diferenciados: a legislação e as condicionantes representam obrigações aplicáveis; requisitos de clientes ou contratos dependem das relações estabelecidas; já as boas práticas e referências como a ISO 14001 apoiam a organização de um sistema de gestão ambiental, mas não substituem o cumprimento da legislação.
O auditor busca evidências objetivas, como documentos, registros operacionais, resultados analíticos, entrevistas e observações em campo.
A partir delas, pode identificar conformidades, não conformidades, riscos, controles eficazes e oportunidades de melhoria.
Assim, o resultado não deve ser apenas uma lista de falhas: deve contribuir para priorizar ações, reduzir vulnerabilidades e melhorar a eficiência dos processos.
Exemplo genérico em uma unidade industrial
Em uma indústria que utiliza água no processo produtivo e gera efluentes líquidos, a avaliação pode verificar:
- Se a licença ambiental está vigente e se suas condicionantes são conhecidas pelos responsáveis;
- Se os pontos e procedimentos de coleta estão definidos no plano de automonitoramento aplicável;
- Se os resultados das análises são rastreáveis e comparados aos requisitos pertinentes;
- Se a ETE ou ETARI possui registros de operação, manutenção e ocorrências;
- Se os desvios identificados geram análise de causa, ação corretiva e acompanhamento;
- Se os resíduos do tratamento são classificados, armazenados e destinados de modo documentado.
Imagine que os registros indiquem variações recorrentes no desempenho do tratamento.
A auditoria não deve concluir automaticamente pela existência de uma infração nem atribuir uma causa sem evidência.
O caminho tecnicamente adequado é confrontar os dados com os requisitos aplicáveis, verificar condições operacionais, manutenção, dosagem, capacidade de controle e qualidade da amostragem, registrando a conclusão com base documental e avaliação profissional.
Essa abordagem conecta conformidade a desempenho operacional: um controle ambiental bem acompanhado pode revelar desperdícios, falhas de manutenção ou oportunidades de redução de consumo e de geração de resíduos.
A auditoria, portanto, é uma ferramenta de diagnóstico e governança, enquanto a fiscalização é uma atividade de verificação e enforcement exercida pelo órgão competente.
No contexto de uma auditoria, essa integração pode apoiar a leitura conjunta de requisitos legais, processos industriais, aspectos ambientais e controles de operação, sempre com conclusões baseadas no escopo e nas evidências disponíveis.
Por que as indústrias realizam auditorias ambientais
As indústrias realizam auditorias ambientais para transformar requisitos legais, compromissos operacionais e riscos ambientais em prioridades de gestão verificáveis.
O processo ajuda a avaliar o atendimento às condicionantes da licença ambiental, identificar controles frágeis, prevenir autuações e reduzir desperdícios de água, energia, matérias-primas e insumos.
A auditoria não substitui a fiscalização dos órgãos ambientais nem promove, por si só, a conformidade da empresa.
Trata-se de uma avaliação técnica baseada em documentos, entrevistas, inspeções e outras evidências, cujo resultado deve apoiar decisões proporcionais ao risco e ao contexto de cada operação.
Principais objetivos de uma auditoria ambiental
- Verificar o atendimento às condicionantes: conferir se as obrigações da licença ambiental estão sendo cumpridas, documentadas e acompanhadas nos prazos aplicáveis.
- Prevenir autuações e interrupções operacionais: identificar desvios antes que evoluam para infrações, incidentes, reclamações ou restrições à operação.
- Avaliar riscos ambientais: examinar aspectos como efluentes, emissões atmosféricas, resíduos, produtos perigosos, ruído, consumo de recursos naturais e resposta a emergências.
- Reduzir custos evitáveis: localizar perdas de água, energia, insumos e materiais, além de oportunidades de redução, reuso, reciclagem e aproveitamento de subprodutos.
- Melhorar controles e responsabilidades: esclarecer quem executa, verifica, registra e corrige cada atividade relacionada à gestão ambiental.
- Apoiar a governança e a tomada de decisão: fornecer evidências para priorizar investimentos, manutenção, capacitação e medidas de controle.
- Preparar ou aperfeiçoar um sistema de gestão ambiental: organizar processos compatíveis com princípios de gestão ambiental e, quando aplicável, com a ISO 14001.
- Atender requisitos contratuais ou corporativos: demonstrar a clientes, financiadores, grupos empresariais ou parceiros que determinados controles ambientais são acompanhados.
- Apoiar mudanças na operação: avaliar riscos associados a ampliações, alterações de processo, novos insumos, mudanças de fornecedor ou implantação de equipamentos.
Riscos operacionais e respostas de gestão
Risco identificado
Possível consequência
Resposta de gestão
Condicionante sem evidência de atendimento
Dificuldade para demonstrar conformidade e possibilidade de questionamento pelo órgão ambiental
Criar uma matriz de obrigações com responsável, periodicidade, evidência esperada e situação atual
Manutenção insuficiente em sistemas de controle
Redução da eficiência de tratamento ou aumento do risco de emissão e lançamento inadequados
Integrar manutenção preventiva, registros operacionais e verificação de desempenho
Segregação inadequada de resíduos
Contaminação de materiais, aumento do descarte e perda de oportunidades de reaproveitamento
Revisar pontos de geração, identificação, armazenamento, movimentação e destinação
Dados de monitoramento sem análise crítica
Repetição de desvios e decisões baseadas apenas no arquivamento de relatórios
Comparar resultados com requisitos aplicáveis, histórico operacional e ações corretivas
Procedimentos conhecidos apenas informalmente
Execução inconsistente, dependência de pessoas e resposta lenta a incidentes
Formalizar rotinas, responsabilidades, treinamentos e registros de verificação
Alteração de processo sem avaliação ambiental
Surgimento de novos aspectos e impactos não contemplados nos controles existentes
Aplicar análise prévia de mudanças e atualizar documentos, controles e licenças quando necessário
Esse quadro demonstra por que uma auditoria ambiental industrial deve ir além da conferência de documentos.
Um achado só se converte em melhoria quando é relacionado à causa, ao risco, à responsabilidade e à decisão necessária.
A prioridade pode considerar a gravidade do impacto, a probabilidade de ocorrência, a exigência aplicável, a recorrência e a capacidade de controle da organização.
Obrigação legal, requisito contratual ou iniciativa voluntária
Nem todo motivo para auditar possui a mesma natureza.
A obrigação legal decorre da legislação, de atos autorizativos, de condicionantes e de determinações dos órgãos ambientais.
Nesse caso, a empresa precisa identificar os requisitos aplicáveis e manter evidências confiáveis de atendimento.
O requisito contratual pode ser estabelecido por clientes, financiadores, grupos empresariais ou cadeias de fornecimento.
Ele não substitui a legislação e deve ser analisado em conjunto com as obrigações ambientais oficiais.
Já a iniciativa voluntária busca melhorar o desempenho, antecipar riscos, estruturar um sistema de gestão ambiental, apoiar metas corporativas ou aumentar a previsibilidade da operação.
Mesmo quando não é exigida formalmente, pode gerar informação útil para reduzir perdas e orientar investimentos.
Exemplo genérico de não conformidade e ação corretiva
Imagine uma indústria que possui a obrigação de realizar determinado monitoramento ambiental e mantém alguns relatórios arquivados, mas não consegue demonstrar a execução de todas as etapas previstas nem a análise dos resultados pela área responsável.
O achado não deve ser descrito apenas como falha documental.
Uma avaliação consistente investigaria se houve dúvida sobre a obrigação, ausência de responsável, falha no calendário, problema de contratação, coleta inadequada ou falta de revisão dos dados.
A ação corretiva poderia envolver a atualização da matriz de requisitos, a definição de responsabilidades, a organização do calendário de monitoramento, a padronização dos registros e a verificação da eficácia após a implementação.
Em situações que envolvam interpretação normativa, amostragem, análise técnica ou alteração de controles, é recomendável contar com profissionais qualificados e validar os critérios aplicáveis ao processo e à localização da unidade.
Para empresas que buscam maior transparência e soluções tecnicamente viáveis e economicamente sustentáveis, a auditoria pode ser integrada ao acompanhamento contínuo da gestão ambiental.
A definição do escopo deve considerar as características e os riscos específicos de cada operação.
Tipos de auditoria ambiental
Não existe uma classificação única e universalmente obrigatória para todas as auditorias ambientais.
Na prática, o tipo de auditoria é definido conforme a finalidade do contratante, os riscos da operação, os requisitos aplicáveis e o nível de evidência necessário.
Uma mesma avaliação pode combinar diferentes modalidades para oferecer uma visão mais completa da situação ambiental da organização.
-
Auditoria de conformidade ambiental
Verifica se a empresa atende à legislação ambiental aplicável, às licenças, às autorizações, às condicionantes e aos compromissos documentados.O escopo pode incluir análise de documentos, inspeções em campo, registros de monitoramento, gerenciamento de resíduos, emissões, efluentes, uso de recursos hídricos e controles de produtos perigosos.
Seu principal resultado é a identificação de conformidades, desvios, riscos regulatórios e necessidades de ação corretiva.
-
Auditoria de sistema de gestão ambiental
Avalia a estrutura e o funcionamento do sistema de gestão ambiental, inclusive sua aderência aos procedimentos internos e, quando aplicável, às diretrizes da ISO 14001.Além de verificar documentos, a auditoria examina responsabilidades, controle operacional, avaliação de aspectos e impactos ambientais, preparação para emergências, competência, comunicação e melhoria contínua.
Essa modalidade não substitui uma auditoria de conformidade: um sistema bem documentado ainda precisa demonstrar, na prática, o atendimento aos requisitos legais e o controle dos impactos.
-
Auditoria de desempenho ambiental
Analisa como a operação administra seus aspectos ambientais e utiliza seus recursos.Pode abranger indicadores de consumo de água e energia, geração de resíduos, eficiência de ETE ou ETARI, emissões atmosféricas, reaproveitamento de materiais e desempenho de controles operacionais.
A finalidade é compreender tendências, desperdícios, gargalos e oportunidades de melhoria, sem limitar a avaliação à existência de documentos.
Os indicadores e critérios devem ser definidos de acordo com o processo, o porte, a localização e os objetivos da organização.
-
Auditoria de due diligence ambiental
É utilizada para apoiar decisões que envolvam aquisição, arrendamento, financiamento, expansão, mudança de uso ou avaliação de ativos e operações.Investiga passivos ambientais conhecidos ou potenciais, obrigações existentes, histórico de uso da área, licenças, restrições, riscos de remediação e responsabilidades que possam afetar a decisão.
Seu escopo e suas limitações precisam ser explicitados, pois uma análise documental ou uma inspeção pontual não elimina necessariamente todos os riscos ambientais futuros.
Como escolher o escopo
A escolha deve começar pela pergunta que a auditoria precisa responder.
Se o objetivo é verificar o atendimento às condicionantes de uma licença, a prioridade tende a ser a conformidade legal e a rastreabilidade das evidências.
Para estruturar ou aprimorar um SGA, a avaliação deve concentrar-se em processos, responsabilidades, controles e melhoria contínua.
Quando a preocupação principal é reduzir desperdícios ou elevar a eficiência de uma planta, a auditoria de desempenho pode receber maior ênfase.
Em transações ou decisões sobre ativos, a due diligence ambiental ajuda a organizar informações sobre passivos e obrigações, dentro do escopo contratado.
Também é possível combinar modalidades.
Uma indústria pode, por exemplo, avaliar simultaneamente o atendimento legal, a consistência do SGA e o desempenho da estação de tratamento.
Essa combinação aumenta a utilidade do diagnóstico porque relaciona documentos, práticas operacionais, evidências objetivas e resultados ambientais.
Para evitar conclusões subjetivas, o trabalho deve utilizar critérios documentados, registros datados, entrevistas, inspeções e fontes verificáveis.
Dependendo do escopo e da natureza das conclusões, podem ser necessários profissionais habilitados e análises técnicas específicas.
Auditoria de conformidade legal e condicionantes
Uma auditoria ambiental industrial de conformidade verifica se a operação atende à legislação ambiental aplicável, às autorizações emitidas e às condicionantes da licença ambiental.
A análise não se limita a confirmar a existência de uma licença de operação: também avalia evidências de atendimento contínuo, controles operacionais, registros, relatórios e providências adotadas diante de desvios.
Checklist de documentos e obrigações
- Condicionantes, prazos, frequências de monitoramento e responsáveis internos pelo atendimento.
- Autorizações, outorgas, cadastros, registros e demais documentos aplicáveis à atividade.
- Protocolos de entrega, recibos, comunicações e respostas encaminhadas aos órgãos ambientais.
- Relatórios de automonitoramento, laudos analíticos, registros de coleta e documentos laboratoriais pertinentes.
- Plano de gerenciamento de resíduos sólidos, comprovantes de transporte e documentos de destinação.
- Registros de manutenção, inspeção, calibração e operação de sistemas de controle ambiental.
- Evidências de treinamentos, atendimento a emergências e comunicação de ocorrências ambientais.
- Relatórios periódicos exigidos pelas condicionantes e comprovações de cumprimento dentro dos prazos regulatórios aplicáveis.
- Legislação, normas técnicas e atos administrativos utilizados como critérios da auditoria, com verificação de atualização.
A matriz de requisitos ajuda a organizar essa análise.
Para cada obrigação, é recomendável registrar a fonte legal ou documental, o requisito, o responsável, a periodicidade, a evidência esperada, a situação encontrada e a ação necessária.
Os prazos devem ser conferidos conforme a licença, o órgão ambiental competente e a legislação vigente, sem substituição por calendários genéricos.
Condicionantes por tema ambiental
- Efluentes líquidos: resultados de análises, registros de operação e manutenção da ETE ou ETARI, pontos de coleta, plano de automonitoramento e relatórios relacionados às exigências da licença.
- Emissões atmosféricas: monitoramentos aplicáveis, manutenção de equipamentos de controle, registros operacionais e documentação das fontes emissoras.
- Resíduos sólidos: inventário, segregação, armazenamento temporário, transporte, destinação, comprovantes e atualização do PGRS quando necessária.
- Recursos hídricos: outorgas ou autorizações aplicáveis, registros de captação, consumo, lançamento, reuso e medidas de controle pertinentes.
- Produtos perigosos: armazenamento, movimentação, resposta a emergências, documentação de transporte e controles destinados à prevenção de vazamentos.
- Ruído ambiental: medições, registros de fontes sonoras, medidas de controle e avaliação conforme os requisitos aplicáveis ao empreendimento.
- Áreas, solo e passivos ambientais: inspeções, registros de ocorrências, medidas preventivas e estudos ou providências exigidos pelo órgão ambiental.
- Monitoramentos e relatórios: periodicidade, metodologia, responsáveis técnicos, protocolos de envio e correspondência entre os dados apresentados e a condição real da operação.
A existência de uma licença não elimina a necessidade de comprovar o atendimento às condicionantes durante toda a fase de operação.
Uma obrigação pode estar formalmente prevista e, ainda assim, apresentar falhas de prazo, documentação incompleta, resultado sem análise crítica ou ausência de ação corretiva.
Por isso, a auditoria deve distinguir não conformidade legal, risco de descumprimento, deficiência de controle interno e oportunidade de melhoria.
Rastreabilidade das evidências
Cada conclusão deve ser sustentada por evidência objetiva, identificável e relacionada ao requisito analisado.
Registros datados, versões de documentos, protocolos, relatórios de laboratório, fotografias de inspeção e entrevistas devem permitir que outra pessoa compreenda como o achado foi formado.
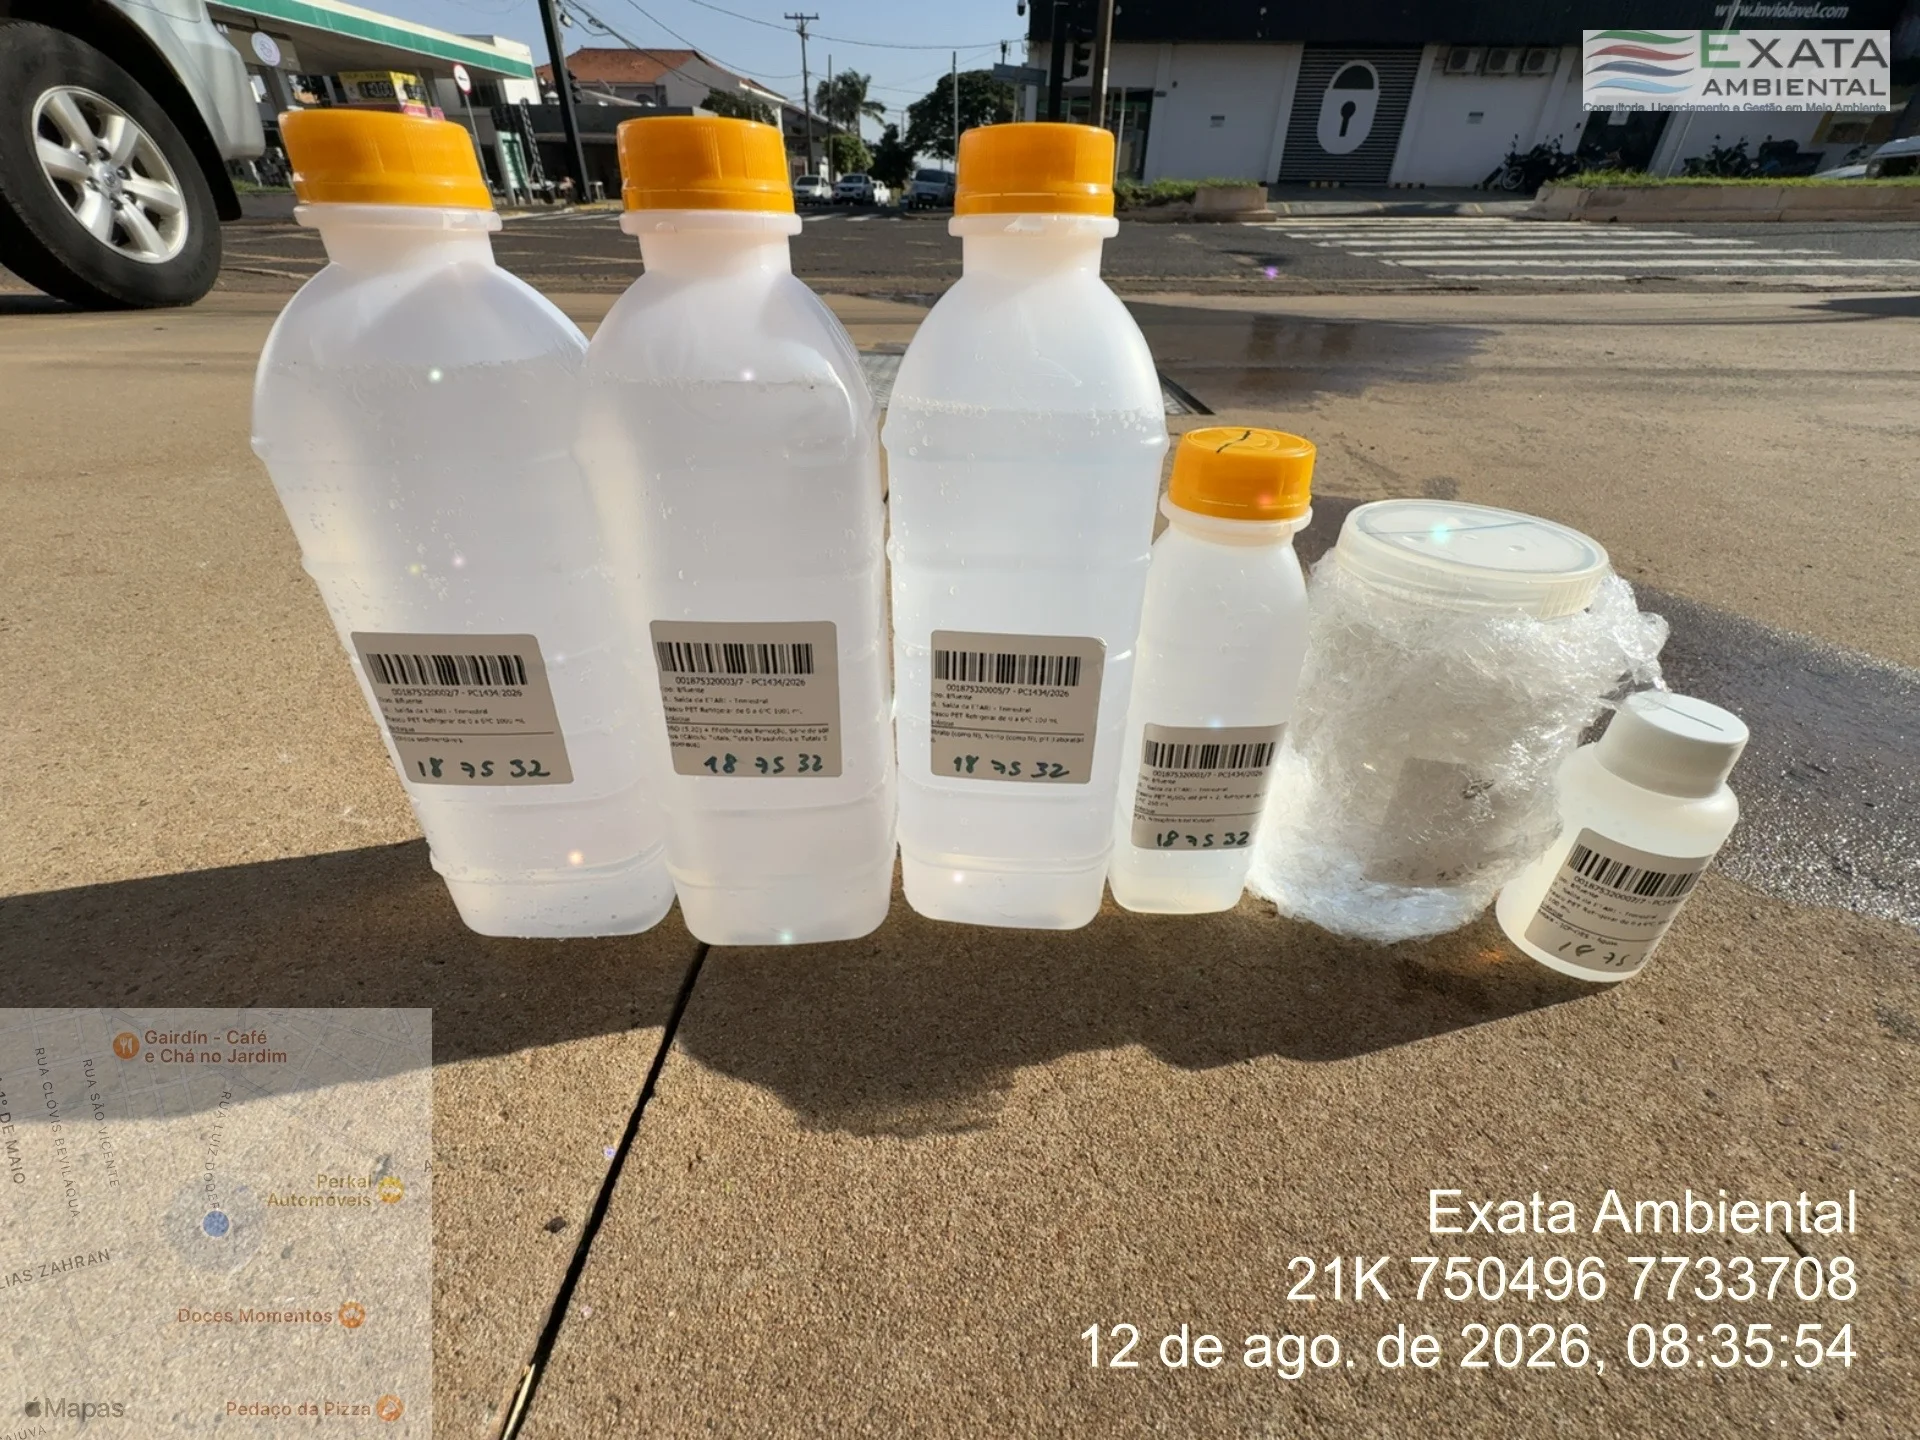
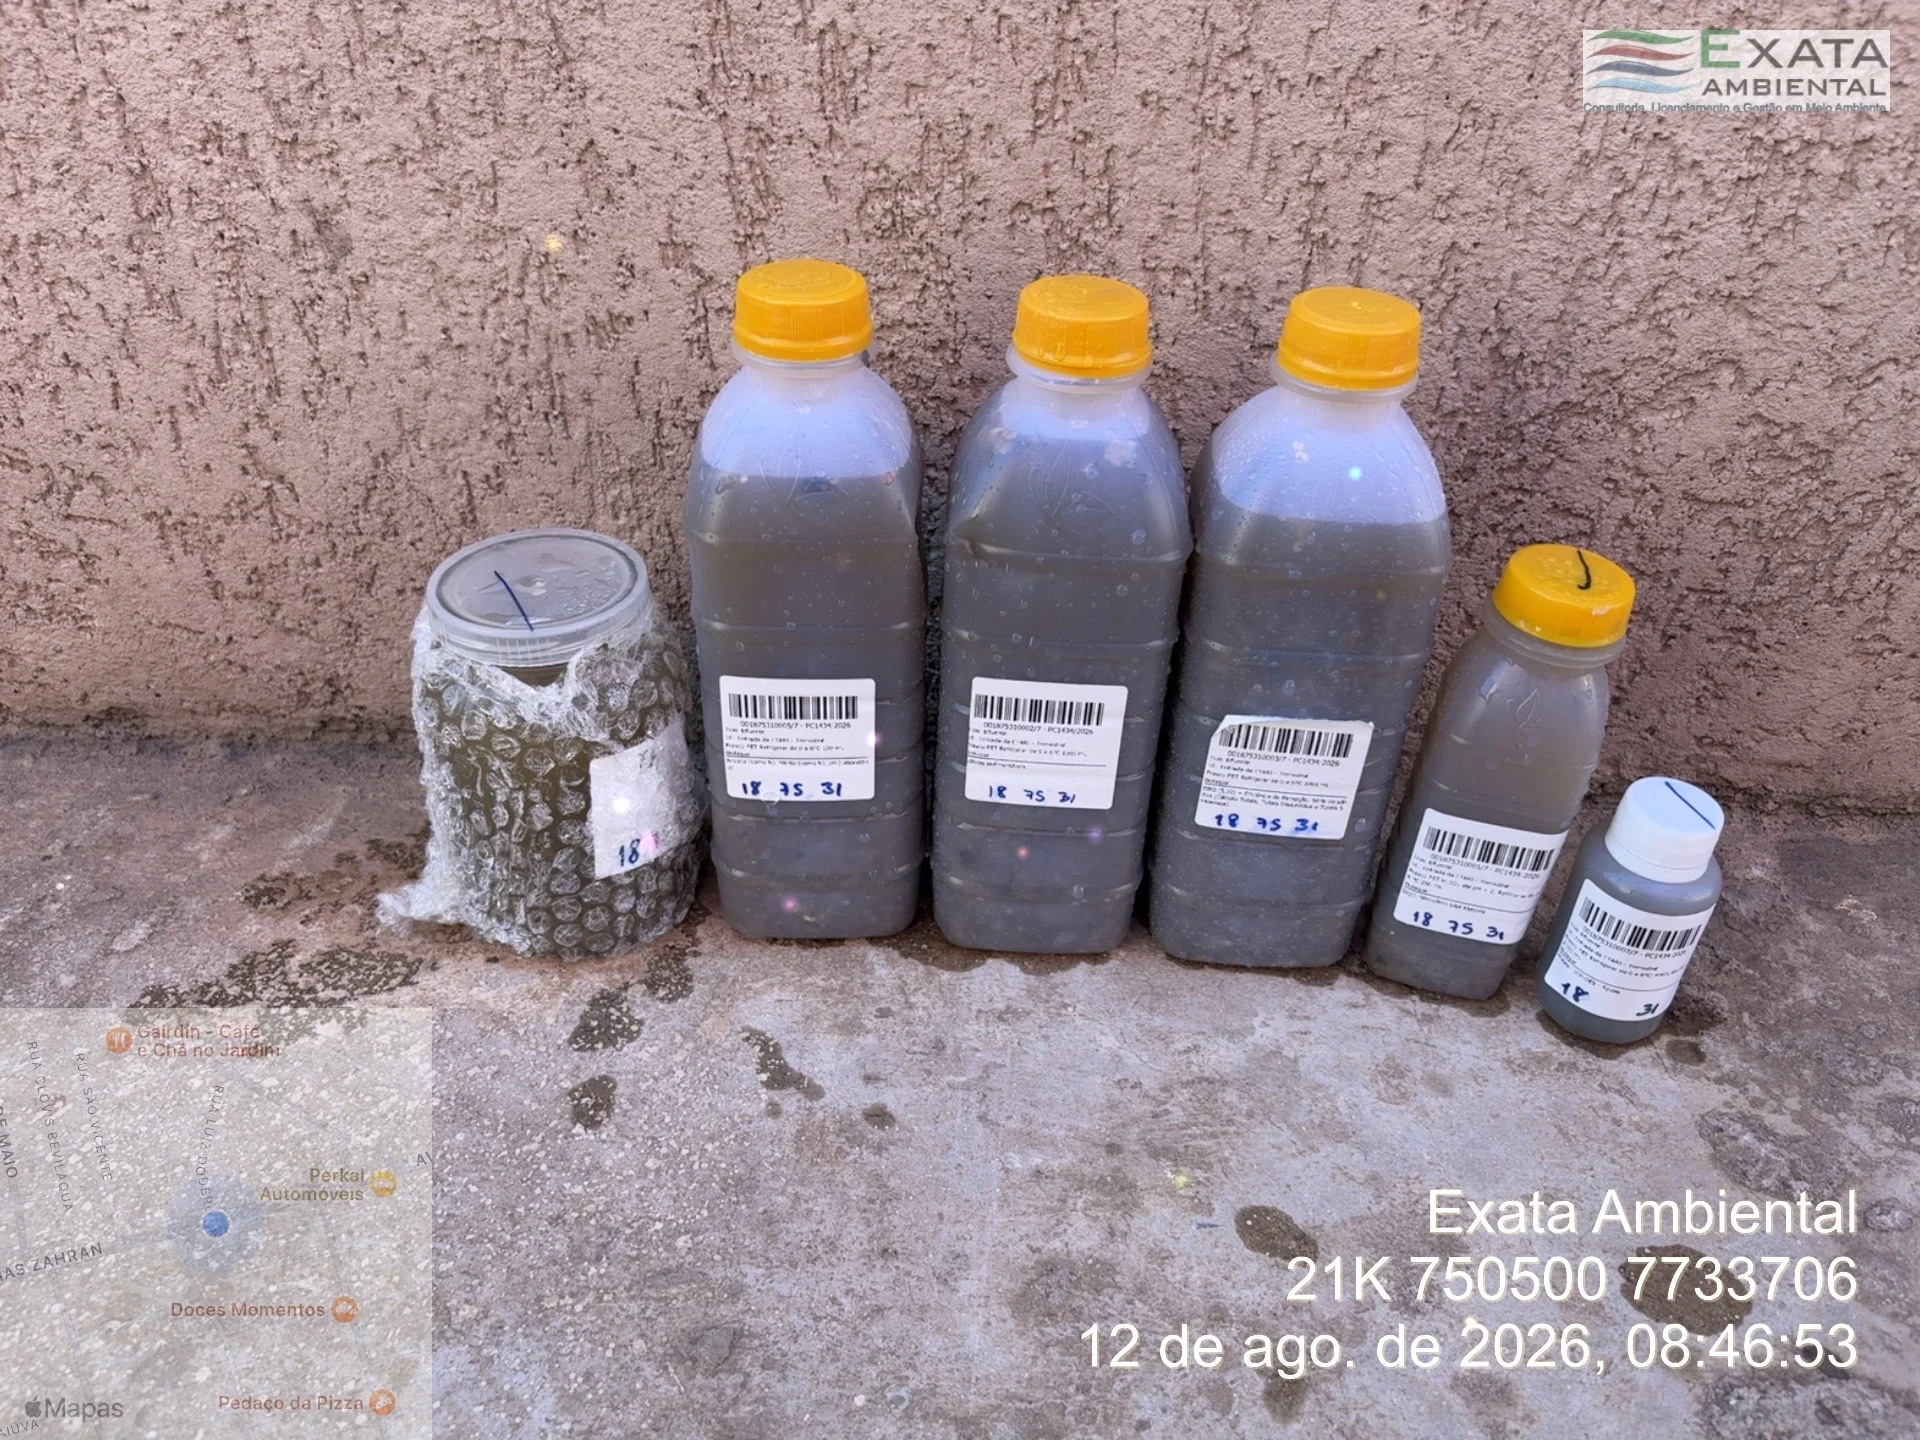
Quando houver amostragem ou análise técnica, é importante verificar método aplicável, identificação da amostra, cadeia de custódia quando pertinente e qualificação dos responsáveis.
Um registro de achado pode conter: requisito avaliado, evidência examinada, condição observada, classificação do desvio, risco associado, responsável pela resposta, ação corretiva e forma de verificação do encerramento.
A causa do problema deve ser investigada para evitar que a correção se limite ao efeito imediato.
Etapas de uma auditoria ambiental industrial
Uma auditoria ambiental industrial deve seguir um método documentado para transformar requisitos, evidências e observações de campo em decisões de gestão.
O processo normalmente parte da definição do escopo, avança para a coleta e análise de evidências, registra e classifica os achados, e termina com um plano de ação acompanhado.
Quanto mais claro for o escopo e mais rastreável for a evidência, mais útil será o relatório para a conformidade legal, a prevenção de riscos e a eficiência operacional.
Fluxo da auditoria: do planejamento ao plano de ação
- Planejamento e definição do escopo: delimitar a unidade, os processos, as áreas, os requisitos aplicáveis, o período analisado e os objetivos da auditoria.
- Preparação dos critérios: organizar licenças, condicionantes, procedimentos internos, registros de monitoramento, requisitos legais aplicáveis e critérios técnicos que serão utilizados na avaliação.
- Reunião de abertura: alinhar com os responsáveis da indústria o roteiro de trabalho, os interlocutores, as regras de acesso, os documentos disponíveis e a forma de comunicação dos achados.
- Coleta de evidências: realizar análise documental, entrevistas, inspeções de campo, observações operacionais e, quando previsto no escopo, amostragens ou verificações técnicas.
- Avaliação dos achados: comparar as evidências com os critérios definidos, distinguindo conformidades, não conformidades, situações que exigem atenção e oportunidades de melhoria.
- Relatório de auditoria: registrar o escopo, a metodologia, as limitações, as evidências examinadas, os achados e suas possíveis implicações para a operação e para o atendimento aos requisitos.
- Plano de ação e acompanhamento: definir responsáveis, prioridades, medidas corretivas ou preventivas e evidências esperadas para verificar a conclusão das ações.
Esse fluxo pode ser adaptado ao porte, à complexidade e ao perfil de risco da instalação.
Uma auditoria de conformidade legal pode exigir ênfase em licenças e condicionantes, enquanto uma avaliação de sistema de gestão pode aprofundar procedimentos, responsabilidades, controles e melhoria contínua.
Informações necessárias para definir o escopo
Antes da visita técnica, é recomendável reunir:
- Identificação da unidade, dos processos produtivos e das áreas de apoio;
- Licenças ambientais, autorizações, outorgas e condicionantes relacionadas à operação;
- Matriz de requisitos legais ou outro instrumento utilizado para controle de obrigações;
- Fluxogramas de processo, plantas, memoriais e descrição dos principais equipamentos ambientais;
- Registros de geração, armazenamento, transporte e destinação de resíduos;
- Dados de operação e manutenção de ETE, ETARI, sistemas de controle de emissões e demais controles ambientais;
- Resultados de monitoramentos, análises laboratoriais e planos de automonitoramento;
- Registros de incidentes, reclamações, emergências, desvios e ações corretivas anteriores;
- Procedimentos internos, treinamentos, inspeções e registros de comunicação ambiental;
- Informações sobre mudanças recentes na produção, nos insumos, na infraestrutura ou nos requisitos aplicáveis.
O escopo deve deixar explícito o que será avaliado e o que ficará fora da auditoria.
Essa delimitação evita conclusões excessivas e permite que os resultados sejam comparáveis em avaliações futuras.
Entrevistas, inspeções, amostragem e análise documental
A análise documental verifica se os controles previstos estão formalizados e se existem registros capazes de demonstrar sua execução.
A entrevista ajuda a compreender como os procedimentos são aplicados na rotina, mas o relato dos trabalhadores deve ser confrontado, sempre que possível, com documentos, observações e registros operacionais.
Na inspeção, o auditor percorre áreas produtivas, armazenamento de produtos e resíduos, sistemas de tratamento, pontos de lançamento, áreas de abastecimento e locais relacionados à resposta a emergências.
Devem ser observados tanto os aspectos visíveis quanto a existência de controles, manutenção, identificação, sinalização e condições operacionais compatíveis com os riscos identificados.
Quando a amostragem fizer parte do escopo, o planejamento deve considerar pontos de coleta, parâmetros, método aplicável, preservação, identificação das amostras e cadeia de custódia.
A interpretação dos resultados precisa respeitar os critérios definidos para aquela avaliação e ser realizada por profissionais qualificados, sem extrapolar conclusões além dos dados disponíveis.
Registros datados, fotografias identificadas, documentos versionados, listas de presença e referências cruzadas fortalecem a rastreabilidade.
Critérios reprodutíveis também permitem que outro profissional compreenda como cada conclusão foi alcançada.
Modelo textual de registro de achado
Achado: armazenamento temporário de resíduos identificado durante a inspeção da área operacional.
Critério: requisito legal, condicionante, procedimento interno ou critério técnico previamente definido no escopo.
Evidência objetiva: registro datado da observação, documento analisado, entrevista realizada, fotografia identificada ou resultado de verificação técnica.
Classificação: conformidade, não conformidade, observação ou oportunidade de melhoria, conforme a metodologia adotada.
Risco ou consequência potencial: possibilidade de perda de rastreabilidade, falha de controle operacional, impacto ambiental ou dificuldade de demonstrar atendimento a uma obrigação.
Ação recomendada: medida proporcional à causa e à prioridade do achado, com responsável definido e evidência esperada para o encerramento.
O registro deve descrever fatos verificáveis, evitando linguagem vaga ou conclusões baseadas apenas em opinião.
Também é importante diferenciar uma obrigação legal de uma boa prática de gestão: nem toda oportunidade de melhoria representa descumprimento, mas ela pode contribuir para reduzir riscos e desperdícios.
Essa abordagem multidisciplinar conecta auditoria, licenciamento e desempenho operacional sem substituir a análise específica dos requisitos aplicáveis a cada empreendimento.
O que avaliar em uma planta industrial
Uma auditoria ambiental industrial deve avaliar a planta de forma integrada, relacionando processos, áreas físicas, aspectos ambientais, controles operacionais e evidências de conformidade.
O roteiro precisa ser adaptado ao processo produtivo, ao porte da unidade, à localização, às condicionantes da licença ambiental e aos requisitos aplicáveis.
Assim, a inspeção não se limita a identificar impactos: ela ajuda a priorizar riscos, verificar a eficácia dos controles e orientar ações de melhoria.
Checklist por área operacional
- Processo produtivo: identificar entradas de matérias-primas, consumo de água e energia, geração de subprodutos, emissões, efluentes e resíduos em cada etapa.
- Armazenamento de insumos e produtos: verificar identificação, compatibilidade, integridade de recipientes, contenção de vazamentos, organização, sinalização e acesso a procedimentos de emergência.
- Emissões atmosféricas: localizar fontes fixas e difusas, examinar sistemas de controle, condições de operação, manutenção e registros de monitoramento aplicáveis.
- Efluentes e estações de tratamento: avaliar pontos de geração, redes de drenagem, segregação de correntes, operação da ETE ou ETARI, manutenção, lodos, produtos químicos e registros analíticos.
- Resíduos sólidos: conferir segregação, identificação, armazenamento temporário, movimentação interna, documentação de transporte e comprovação de destinação conforme os requisitos aplicáveis.
- Produtos perigosos: verificar controles de recebimento, armazenamento, manuseio, inventário, fichas e resposta a derramamentos, sempre conforme a legislação e os procedimentos pertinentes.
- Recursos hídricos: verificar captação, consumo, medição, lançamento, outorgas ou autorizações aplicáveis, além de oportunidades de reuso e redução do consumo.
- Manutenção e emergências: examinar planos de manutenção preventiva, kits de contenção, rotas de resposta, treinamentos, registros de incidentes e comunicação das responsabilidades.
Aspectos ambientais significativos
A auditoria deve considerar os aspectos ambientais associados às atividades, produtos e serviços, avaliando sua significância segundo critérios documentados.
Entre os aspectos que podem exigir priorização estão:
- Consumo de água e energia em processos, utilidades e sistemas de tratamento;
- Geração e armazenamento de resíduos perigosos e não perigosos;
- Lançamento de efluentes líquidos e geração de lodos;
- Emissões atmosféricas de fontes fixas, móveis ou difusas;
- Armazenamento e movimentação de combustíveis, produtos químicos e matérias-primas;
- Geração de ruído, vibração, poeira, odores ou material particulado;
- Risco de vazamento, incêndio, explosão ou contaminação do solo e da água;
- Uso de recursos hídricos e interferências em drenagens ou corpos receptores;
- Transporte interno e externo de resíduos ou produtos perigosos;
- Situações anormais, paradas, partidas, acidentes e eventos de emergência.
A priorização deve considerar a probabilidade e a consequência de cada aspecto, a existência de requisitos legais, a sensibilidade do entorno, o histórico de incidentes e a eficácia dos controles.
Esse método evita que a auditoria trate todos os pontos com a mesma intensidade e favorece decisões proporcionais ao risco.
Exemplos genéricos de pontos de inspeção
Em uma área de armazenamento de produtos químicos, por exemplo, o auditor pode verificar se há sinais de vazamento, contenção adequada, recipientes íntegros, identificação legível e procedimentos acessíveis.
Em uma estação de tratamento, pode comparar as condições observadas em campo com registros de operação, manutenção, dosagem, calibração, coleta e análise.
Na área de resíduos, a inspeção pode avaliar se a segregação praticada corresponde ao procedimento interno, se os recipientes estão identificados e se o tempo e as condições de armazenamento são compatíveis com os requisitos aplicáveis.
Em fontes de emissão, pode-se examinar a integridade dos equipamentos de controle, a existência de manutenção registrada e a coerência entre a operação observada e os dados de monitoramento.
Também é útil verificar a conexão entre o risco e a resposta de gestão.
Um vazamento recorrente, por exemplo, não deve ser tratado apenas com limpeza pontual: o auditor deve investigar causa, manutenção, treinamento, barreiras de contenção e medidas para evitar repetição.
Da mesma forma, um resultado analítico fora do padrão aplicável deve ser relacionado às condições de processo, à amostragem, à operação do controle e às ações corretivas documentadas.
Evidências fotográficas e documentais
As conclusões devem ser sustentadas por evidências objetivas, rastreáveis e suficientes para que outra pessoa compreenda como o achado foi identificado.
Fotografias podem registrar condições de armazenamento, sinalização, equipamentos, contenções e pontos de descarte, mas devem ser associadas à data, ao local e à descrição do que demonstram.
Sempre que necessário, deve-se proteger informações sensíveis e evitar imagens que exponham pessoas sem autorização.
A evidência fotográfica deve ser complementada por documentos, como licenças, condicionantes, procedimentos, registros de inspeção, ordens de manutenção, laudos, resultados de análises, comprovantes de destinação, treinamentos e relatórios de automonitoramento.
A ausência de um documento não prova, por si só, a inexistência da atividade; por isso, a auditoria deve registrar a fonte consultada, a lacuna encontrada e as verificações adicionais necessárias.
Um registro de achado pode seguir este modelo: local e data; requisito ou critério avaliado; evidência observada; risco ou impacto potencial; classificação do achado; responsável pela tratativa; ação corretiva ou preventiva; prazo definido internamente; forma de verificação da eficácia.
A classificação deve utilizar critérios previamente estabelecidos, distinguindo, por exemplo, não conformidade, observação, oportunidade de melhoria e boa prática.
Esse cuidado é especialmente importante em unidades que operam sob condicionantes ambientais, pois a existência de uma licença não substitui a comprovação contínua do atendimento aos requisitos.
A análise deve considerar o processo real e os registros disponíveis, sem concluir pela conformidade apenas com base em declarações ou na aparência da instalação.
O roteiro pode ser aplicado a indústrias, empresas de saneamento, operações de mineração, empreendimentos agropecuários, atividades florestais e estruturas de infraestrutura, com os ajustes necessários ao risco e ao requisito aplicável.
Para aprofundar os controles relacionados a emissões e outras fontes de impacto, consulte Controle de Poluição Industrial.
Gestão de resíduos sólidos na auditoria
Em uma auditoria ambiental industrial, o gerenciamento de resíduos sólidos deve ser analisado desde a geração até a destinação final.
A verificação não se limita à existência do PGRS: também avalia se os procedimentos são aplicados na operação, se os registros são rastreáveis e se o fluxo de materiais reduz riscos ambientais, desperdícios e custos evitáveis.
Checklist de verificação do PGRS
- Confirmar se o PGRS corresponde aos processos, áreas, matérias-primas e tipos de resíduos efetivamente gerados pela unidade.
- Conferir o inventário de resíduos e sua atualização diante de mudanças no processo produtivo.
- Verificar a classificação, identificação e segregação dos resíduos conforme os requisitos aplicáveis.
- Avaliar se os recipientes são compatíveis com os materiais armazenados, estão identificados e permanecem em condições adequadas.
- Inspecionar a área de armazenamento temporário quanto à organização, integridade, acesso controlado e prevenção de dispersão, vazamentos ou contato indevido com o solo e a água.
- Conferir registros de coleta, transporte e recebimento, quando aplicáveis ao fluxo adotado.
- Verificar a documentação dos prestadores envolvidos e a compatibilidade entre o serviço contratado e o tipo de resíduo destinado.
- Rastrear amostras de resíduos desde o ponto de geração até a destinação, relacionando volumes, datas, responsáveis e documentos disponíveis.
- Avaliar procedimentos para resíduos perigosos, materiais contaminados, embalagens, lodos, subprodutos e resíduos sujeitos a controles específicos, conforme a atividade e a legislação aplicável.
- Conferir treinamentos, instruções operacionais e registros de ocorrências, desvios e ações corretivas.
- Identificar oportunidades de redução na fonte, reuso, reciclagem, recuperação de materiais, compostagem ou aproveitamento de subprodutos, quando tecnicamente viáveis.
A auditoria deve comparar o que está descrito no PGRS com o que ocorre na planta.
Um documento formalmente adequado pode não refletir a rotina quando há mistura de resíduos, armazenamento além da capacidade, ausência de identificação ou falhas na documentação de saída.
Por isso, entrevistas, observação direta e amostragem de registros complementam a análise documental.
Fluxo de segregação, armazenamento, transporte e destinação
Geração no processo produtivo → identificação do resíduo → segregação na fonte → acondicionamento compatível → armazenamento temporário controlado → coleta interna ou externa → transporte conforme os requisitos aplicáveis → recebimento pelo destinatário → tratamento, recuperação ou destinação final → arquivamento das evidências.
Esse fluxo deve ser adaptado ao processo industrial e aos requisitos aplicáveis.
A segregação na fonte evita contaminação cruzada e preserva materiais que poderiam retornar ao processo ou seguir para reciclagem.
O armazenamento temporário precisa manter a integridade das embalagens e reduzir a exposição a chuva, vento, circulação de pessoas, equipamentos e fontes de ignição, quando esses fatores forem pertinentes ao risco.
Na etapa de transporte e destinação, a empresa deve conseguir demonstrar quem recebeu o resíduo, em que condições e com qual documentação.
A rastreabilidade permite investigar desvios, confirmar a continuidade do fluxo e apoiar decisões sobre fornecedores e alternativas de aproveitamento.
A destinação não deve ser avaliada apenas pelo custo ou pela retirada física do material, mas também pela conformidade e pelo desempenho ambiental do caminho escolhido.
Indicadores para avaliar conformidade e eficiência
Os indicadores devem ser selecionados de acordo com os aspectos ambientais significativos, o porte da operação e os objetivos do sistema de gestão.
Exemplos de acompanhamento incluem:
- Quantidade de resíduos gerados por processo, linha ou unidade de produção;
- Proporção de resíduos segregados corretamente na origem;
- Percentual de resíduos encaminhados para reuso, reciclagem, recuperação ou outras formas de valorização;
- Volume de resíduos destinados por tipo e por rota de tratamento;
- Ocorrências de mistura, derramamento, acondicionamento inadequado ou armazenamento irregular;
- Completude dos registros de coleta, transporte, recebimento e destinação;
- Frequência de não conformidades identificadas em inspeções internas;
- Consumo de matérias-primas associado à geração de resíduos;
- Quantidade de ações corretivas concluídas e reincidência de desvios;
- Oportunidades identificadas para redução, reuso, reciclagem e aproveitamento de subprodutos.
Esses indicadores não substituem a avaliação dos requisitos legais nem devem ser interpretados isoladamente.
Um aumento na reciclagem, por exemplo, pode decorrer tanto de uma melhoria na segregação quanto de uma alteração no volume produzido.
A leitura conjunta dos dados operacionais, registros de destinação e observações de campo torna a conclusão mais confiável e ajuda a priorizar ações com viabilidade técnica e econômica.
A análise pode ser relacionada às condicionantes da licença, aos controles do sistema de gestão ambiental e às oportunidades de transformação de resíduos e subprodutos em novos usos, sempre conforme as características e os requisitos aplicáveis a cada operação.
Efluentes líquidos e eficiência de ETE ou ETARI
Uma auditoria ambiental industrial aplicada a uma ETE ou ETARI verifica se o tratamento de efluentes está sendo operado de forma compatível com o processo produtivo, os requisitos da licença ambiental e os procedimentos definidos pela organização.
A análise combina inspeção de campo, avaliação de registros, conferência de coletas e interpretação de resultados laboratoriais para identificar desvios, causas prováveis e oportunidades de melhoria.
A auditoria não se limita a conferir se existe uma estação instalada.
É necessário avaliar se as etapas de tratamento são adequadas às características dos efluentes, se os equipamentos estão operando conforme os procedimentos, se a manutenção é registrada e se os dados produzidos permitem demonstrar o atendimento às condicionantes aplicáveis.
A conclusão deve distinguir evidências verificadas, limitações da avaliação, não conformidades e recomendações de gestão.
Checklist de operação, manutenção, coleta e análise
- Confirmar o fluxo do efluente desde a geração até o ponto de lançamento ou reúso.
- Identificar as etapas da ETE ou ETARI e sua relação com as características do efluente recebido.
- Verificar registros de operação, inspeções, limpeza, calibração, manutenção preventiva e manutenção corretiva.
- Avaliar o funcionamento de bombas, tubulações, tanques, sistemas de aeração, instrumentos de controle e unidades de desaguamento, quando aplicáveis ao processo.
- Conferir a existência de procedimentos para partidas, paradas, sobrecargas, falhas de equipamentos e situações de emergência.
- Confirmar se os pontos de coleta são representativos, acessíveis e compatíveis com o plano de amostragem.
- Verificar identificação das amostras, data, horário, responsável pela coleta, condições observadas e preservação adequada.
- Conferir os laudos laboratoriais, os métodos analíticos utilizados e a coerência entre os parâmetros avaliados e os requisitos aplicáveis.
- Verificar se os desvios identificados geraram análise de causa, ação corretiva, responsável, registro de conclusão e avaliação de eficácia.
A verificação deve ser adaptada ao tipo de indústria, ao perfil do efluente, à capacidade da estação, ao corpo receptor ou à finalidade do reúso e às exigências estabelecidas pelos órgãos ambientais.
Limites, frequência de amostragem e parâmetros não devem ser presumidos: precisam ser confirmados na licença, nas condicionantes, no plano de automonitoramento e na legislação aplicável ao empreendimento.
Planos de automonitoramento e rastreabilidade
O plano de automonitoramento organiza como a empresa acompanha seus efluentes e demonstra a continuidade do controle ambiental.
Em uma auditoria, ele pode ser confrontado com a operação real para verificar se os pontos, parâmetros, frequências, métodos, responsáveis e documentos previstos estão sendo efetivamente cumpridos.
Também é importante verificar se alterações no processo produtivo foram avaliadas quanto aos possíveis efeitos sobre a carga e a qualidade dos efluentes.
A rastreabilidade começa na identificação da origem da amostra e continua até a emissão do relatório e a tomada de decisão.
Registros de campo, cadeia de custódia, ordens de serviço, laudos, planilhas, relatórios periódicos e comunicações ao órgão ambiental devem formar uma sequência coerente.
A interpretação deve ser realizada por profissionais qualificados, considerando o método de amostragem, a representatividade da coleta, a qualidade do dado e as condições operacionais no momento da medição.
Essa abordagem integra o acompanhamento técnico à gestão ambiental, permitindo que os dados sejam usados não apenas para prestação de contas, mas também para orientar manutenção, ajustes operacionais e prevenção de recorrências.
Exemplo de conexão entre resultado e ação corretiva
Em uma situação hipotética, uma indústria identifica resultado analítico incompatível com o padrão aplicável ao seu processo e às suas condicionantes.
O achado, isoladamente, não explica a causa.
A equipe deve verificar a representatividade da amostra, a cadeia de custódia, os registros de produção, a dosagem de insumos, o funcionamento da aeração, o histórico de manutenção e eventuais alterações na composição do efluente.
Se a investigação indicar falha operacional, a ação corretiva pode envolver ajuste do procedimento, manutenção do equipamento, reforço do treinamento e nova verificação documentada.
Se houver indício de problema de amostragem ou análise, deve-se revisar o método e a qualidade do dado.
Em ambos os casos, o relatório deve registrar a evidência, a causa avaliada, a medida definida, o responsável e o critério usado para verificar a eficácia, sem transformar um resultado isolado em conclusão definitiva sobre todo o sistema.
Para aprofundar a relação entre controle de efluentes, outorga, automonitoramento e desempenho ambiental, consulte o conteúdo de Gestão de Recursos Hídricos e Efluentes.
Converse sobre auditoria ambiental industrial
Converse com a equipe sobre auditoria ambiental industrial e apresente as características da atividade e as necessidades do projeto.
Encaminhe os procedimentos existentes, as responsabilidades da equipe e os registros de acompanhamento para discutir o escopo da avaliação técnica e os próximos passos aplicáveis ao empreendimento.
Dúvidas sobre auditoria ambiental industrial
QUAIS INFORMAÇÕES AJUDAM A DEFINIR O ESCOPO DO TRABALHO?
A localização, a descrição da atividade, os documentos ambientais e os registros técnicos existentes permitem avaliar as necessidades do empreendimento.
A AVALIAÇÃO DEVE CONSIDERAR AS CARACTERÍSTICAS DA UNIDADE?
O escopo precisa considerar o processo, as condições locais e os requisitos aplicáveis ao caso.